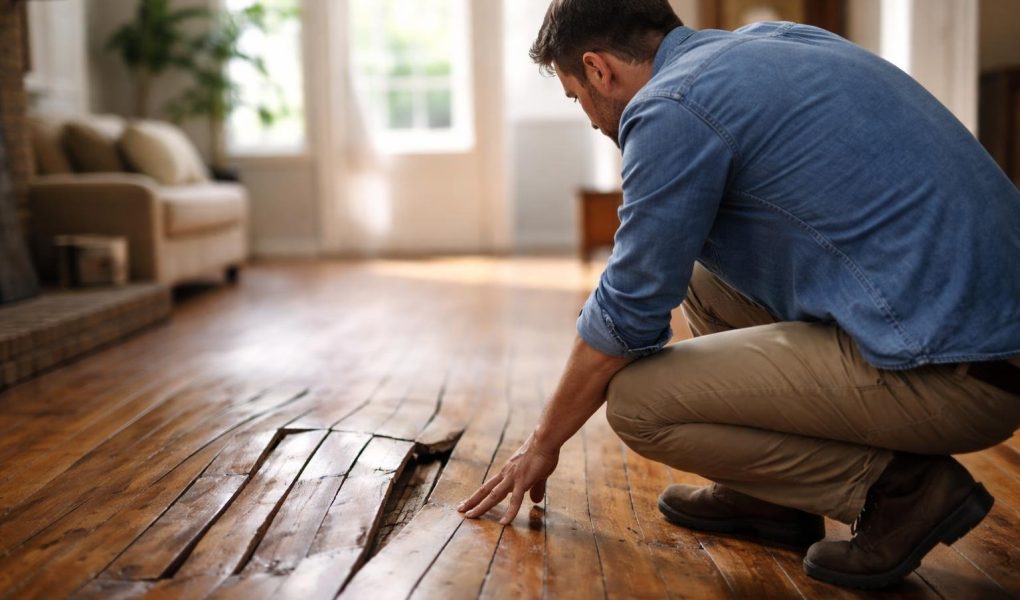
Votre plancher s’affaisse et vous commencez à paniquer ? C’est une situation stressante, et la première question qui vient est souvent la même : qui va payer les travaux ? Est-ce que votre assurance maison va prendre ça en charge ?
La réponse n’est pas toujours simple. Elle dépend surtout de la cause du problème et des garanties de votre contrat. Cet article vous explique clairement quand votre assurance habitation prend en charge un plancher qui s’affaisse et ce que vous devez faire, étape par étape.
Pourquoi votre plancher s’affaisse-t-il ? Les causes fréquentes
Pour comprendre si l’assurance va intervenir, il faut d’abord savoir d’où vient le problème. Un affaissement de plancher n’arrive jamais par hasard. Il y a toujours une raison technique derrière.
Voici les causes les plus courantes :
- L’humidité : C’est l’ennemi numéro un des structures en bois. Une fuite d’eau, des infiltrations ou des remontées capillaires peuvent pourrir les poutres en bois ou les solives qui soutiennent votre plancher. Avec le temps, elles perdent leur solidité et le plancher s’affaisse.
- Un vice de construction : Parfois, le problème vient de la construction d’origine. Les solives sont peut-être trop fines ou mal espacées pour supporter le poids. C’est un défaut structurel qui peut se révéler plusieurs années après la construction des maisons.
- L’usure naturelle : Dans les bâtiments anciens, les matériaux fatiguent. C’est l’usure normale. Le bois travaille, se déforme et peut finir par céder, surtout si la structure a été beaucoup sollicitée pendant des décennies.
- Les insectes xylophages : Des termites, des capricornes ou d’autres insectes qui mangent le bois peuvent fragiliser la structure de l’intérieur. Les dégâts ne sont pas toujours visibles de l’extérieur jusqu’à ce que l’affaissement commence.
Qui est responsable ? Propriétaire, locataire ou constructeur
Avant même de parler d’assurance, il faut identifier le responsable. La personne qui doit payer les réparations dépend de la situation. C’est un point clé pour savoir vers qui se tourner.
Le propriétaire occupant
Si vous êtes propriétaire et que vous habitez dans votre logement, la responsabilité des travaux vous revient par défaut. C’est à vous de maintenir la structure de votre maison en bon état. Vous devrez ensuite voir avec votre assurance si elle peut prendre en charge une partie des frais.
Le locataire
Un locataire n’est responsable que si l’affaissement est de sa faute. Par exemple, s’il a provoqué un dégât des eaux important et n’a rien dit, ou s’il a surchargé le plancher bien au-delà de la normale. Dans tous les autres cas (usure, vice de construction), c’est au propriétaire de gérer le problème et les réparations.
Le constructeur ou le vendeur
Il y a deux cas spécifiques à connaître :
- La garantie décennale : Si votre maison a moins de 10 ans, le constructeur est responsable des dommages graves qui compromettent la solidité du bâtiment, comme un affaissement de plancher. C’est la garantie décennale.
- Le vice caché : Si vous venez d’acheter le bien et que le problème apparaît vite, vous pouvez vous retourner contre le vendeur pour vice caché. Il faut prouver que le défaut existait avant la vente, qu’il n’était pas visible et que le vendeur était au courant.
L’assurance habitation couvre-t-elle l’affaissement ? Le verdict
C’est la question centrale. La réponse est : ça dépend de la cause. Votre contrat d’assurance habitation standard ne couvre pas l’affaissement en lui-même. Il couvre la cause de l’affaissement, à condition que cette cause soit un événement garanti par votre contrat.
En clair, si votre plancher s’affaisse à cause de l’usure normale, l’assurance ne fera rien. Mais si l’affaissement est la conséquence directe d’un dégât des eaux couvert par votre contrat, alors la prise en charge des réparations est possible. Tout est une question d’origine du sinistre.
| Ce qui est généralement COUVERT ✔️ | Ce qui est généralement EXCLU ❌ |
|---|---|
| Affaissement suite à un dégât des eaux soudain et accidentel (rupture de canalisation, etc.). | L’usure normale et le vieillissement naturel du bâtiment. |
| Affaissement causé par une catastrophe naturelle (inondation, mouvement de terrain) si vous avez cette garantie. | Le manque d’entretien évident de votre part (une fuite que vous connaissiez mais n’avez pas réparée). |
| Si vous avez souscrit une garantie « effondrement » spécifique dans votre contrat. | Les dommages causés par des insectes xylophages (termites, etc.), qui sont souvent une exclusion. |
| Le vice de construction si vous avez une assurance dommages-ouvrage (voir ci-dessous). | Un mouvement de terrain lent et progressif, non reconnu comme catastrophe naturelle. |
Au-delà de l’assurance habitation : les autres garanties à connaître
Si votre assurance habitation de base ne fonctionne pas, tout n’est pas perdu. Il existe d’autres assurances spécifiques pour ce genre de problème, surtout pour les maisons récentes.
La garantie décennale du constructeur
Comme on l’a vu, cette garantie est obligatoire pour tous les constructeurs. Elle dure 10 ans à partir de la réception des travaux. Elle couvre tous les dommages qui rendent le logement impropre à sa destination ou qui compromettent sa solidité. Un plancher qui s’affaisse entre parfaitement dans cette catégorie. Si votre maison a moins de 10 ans, c’est la première piste à explorer.
L’assurance dommages-ouvrage (DO)
Cette assurance est normalement souscrite par la personne qui fait construire la maison. Son grand avantage est qu’elle préfinance les réparations relevant de la décennale très rapidement, sans attendre de savoir qui du constructeur ou de l’architecte est responsable. Si vous avez cette assurance, l’intervention sera beaucoup plus rapide. Pour en savoir plus, vous pouvez consulter la page officielle sur l’assurance dommages-ouvrage.
Plancher qui s’affaisse : que faire ? Votre plan d’action en 5 étapes
Vous avez constaté un affaissement ? Ne perdez pas de temps, mais n’agissez pas dans la précipitation. Voici la marche à suivre pour gérer la situation correctement.
- Sécuriser les lieux : C’est la priorité absolue. Videz la pièce concernée, n’y marchez plus et interdisez l’accès. Si l’affaissement est important, il peut y avoir un risque d’effondrement. Ne prenez aucun risque.
- Documenter le sinistre : Prenez un maximum de photos et de vidéos. Mesurez l’affaissement. Notez la date à laquelle vous l’avez remarqué et son évolution. Ces éléments seront essentiels pour votre dossier.
- Faire appel à un expert en bâtiment : Avant même de contacter votre assurance, il peut être très utile de demander un devis et un avis à un expert indépendant. Il identifiera la cause exacte du problème. Son rapport neutre aura beaucoup de poids face à l’expert de l’assurance.
- Déclarer le sinistre : Contactez votre assureur au plus vite. En général, vous avez 5 jours ouvrés après la découverte du sinistre. Faites une première déclaration par téléphone, puis confirmez par lettre recommandée avec accusé de réception.
- Ne pas engager de travaux : Sauf urgence absolue pour la sécurité, n’entamez aucune réparation avant le passage de l’expert mandaté par votre assurance. Il doit pouvoir constater les dommages en l’état.
Le cas particulier de la copropriété : quel est le rôle du syndic ?
Si vous vivez dans un immeuble, la situation est un peu différente. Il faut déterminer si le plancher est une partie privative ou une partie commune. Dans la grande majorité des cas, la structure porteuse du bâtiment (les poutres, la dalle) fait partie des parties communes.
Si l’affaissement vient de la structure, vous devez immédiatement alerter le syndic de copropriété. C’est sa responsabilité de faire les démarches. C’est l’assurance de l’immeuble (appelée multirisque immeuble ou MRI) qui sera sollicitée, et non votre assurance personnelle. Le syndic peut être amené à commander des travaux urgents nécessaires à la sauvegarde de l’immeuble pour sécuriser les lieux.
FAQ – Questions fréquentes
Que faire si mon assurance refuse la prise en charge ?
Si votre assureur refuse l’indemnisation, vous n’êtes pas sans recours. La première étape est de demander une contre-expertise avec un expert que vous choisissez. Si le désaccord persiste, vous pouvez saisir le médiateur de l’assurance. En dernier recours, il faudra aller en justice.
Combien coûte la réparation d’un plancher affaissé ?
Il est difficile de donner un chiffre précis. Les coûts varient énormément selon la cause et l’étendue des dégâts. Cela peut aller de quelques milliers d’euros pour renforcer quelques solives à plusieurs dizaines de milliers d’euros s’il faut refaire toute la structure d’un étage. Demander plusieurs devis est indispensable.
Un plancher qui craque est-il un signe d’affaissement ?
Pas forcément. Un plancher qui craque est très courant, surtout dans les vieilles maisons, et c’est souvent dû aux variations de température et d’humidité qui font travailler le bois. Cependant, si les craquements sont nouveaux, très forts, ou s’accompagnent de fissures sur les murs ou de portes qui ferment mal, il faut être vigilant et inspecter la zone.